

Банк Онлайн: кредит и карты
Банк: Дебетовые карты & Кредит Онлайн, А-Карта
- 4,2
- 0.00 beoordelingen
- 1.00M
- Downloads
- Free
- Prijs
Screenshots
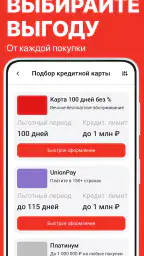
Банк Онлайн: кредит и карты Voor- en nadelen
Voordelen
- Rekeningen en kaarten zijn op elk moment mobiel te beheren.
- Overboekingen en betalingen kunnen snel vanuit de app worden uitgevoerd.
- De app toont een duidelijk overzicht van saldo en transacties.
- Je kunt vaak eenvoudig een nieuwe kaart of lening aanvragen.
- Pushmeldingen helpen je om nieuwe transacties direct te controleren.
Nadelen
- Voor sommige functies is een Russisch telefoonnummer vereist.
- De beschikbaarheid van diensten kan per regio of klantprofiel verschillen.
- Kredietaanvragen kunnen extra kosten en rente met zich meebrengen.
- Een stabiele internetverbinding is nodig voor de meeste handelingen.
- Niet alle informatie en ondersteuning is mogelijk in het Nederlands beschikbaar.
 Analyse door All-app
Wie een betaalkaart wil regelen zonder eerst naar een kantoor te gaan, komt met Банк Онлайн: кредит и карты uit bij een financiële app die twee duidelijke taken combineert: een kaart online aanvragen en een leningaanvraag starten. Ik heb de app bekeken vanuit dat dagelijkse gebruik en mijn indruk is nuchter positief. De opzet is vooral interessant voor iemand die snel wil beginnen en liever een digitaal aanvraagproces volgt dan verschillende bankwebsites naast elkaar te openen.
De app is gratis te installeren en valt in de categorie financiën. Ze is gemaakt door Банк: Дебетовые карты & Кредит Онлайн, А-Карта. In de winkel krijgt ze gemiddeld een 4,2 op basis van ongeveer 11 duizend beoordelingen en staat ze op meer dan een miljoen installaties. Dat geeft aan dat het geen onbekende niche-app is, al zegt populariteit natuurlijk nog niets over de vraag of de voorwaarden van een kaart of lening bij jouw situatie passen.
Van eerste aanvraag naar dagelijks gebruik
Ik begin bij de overgang van een eerste aanvraag naar herhaald gebruik: juist daar helpt het om aanvragen niet te verwarren met dagelijks bankieren. Ik zou na elke stap vastleggen waar ik de status kan controleren en welke contactgegevens ik heb gebruikt, zodat ik bij een volgende sessie niet onnodig opnieuw begin. Daarna is het logisch om te kijken hoe je de app zorgvuldig in je gewone financiële routine kunt plaatsen.
De basisworkflow is eenvoudig, maar vraagt aandacht
Mijn eerste advies is om deze app niet te benaderen als een gewone mobiele bank waarin je meteen al je bestaande rekeningen beheert. De kern ligt bij online financiële aanvragen. Je begint dus met een doel: een betaalkaart bekijken of een lening aanvragen. Dat klinkt vanzelfsprekend, maar het voorkomt dat je doelloos door schermen gaat en belangrijke voorwaarden te vluchtig leest.
Bij een kaartaanvraag zou ik eerst controleren welk soort kaart wordt aangeboden, welke gegevens nodig zijn en op welk moment de aanvraag definitief wordt verzonden. Bij een lening is die discipline nog belangrijker. Een korte aanvraag kan snel voelen, terwijl de financiële gevolgen juist langer doorwerken. Ik zou daarom niet alleen kijken naar het bedrag dat je kunt aanvragen, maar ook naar de totale terugbetaling, de looptijd en eventuele bijkomende kosten die tijdens het proces worden getoond.
Een realistisch voorbeeld: stel dat je onderweg merkt dat je huidige betaalkaart binnenkort niet meer praktisch is en je snel een alternatief wilt onderzoeken. Dan kan deze app handig zijn om de online route te starten zonder eerst meerdere pagina’s in een browser te zoeken. Ik zou de aanvraag echter pas afronden wanneer ik rustig de voorwaarden heb gelezen. De winst zit in de toegankelijkheid, niet in het overslaan van financiële controle.
Voor iemand die al klant is bij een bank met een uitgebreide app kan de ervaring anders aanvoelen. Een traditionele bankapp biedt vaak een breder overzicht van rekeningen, overschrijvingen, meldingen en bestaande producten. Deze toepassing is juist aantrekkelijker wanneer je een gerichte aanvraag wilt doen en geen uitgebreide financiële cockpit nodig hebt.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Wat ik vóór het verzenden zou voorbereiden
Een soepel proces begint buiten de app. Zorg dat je persoonlijke gegevens correct en consistent zijn met de documenten die je eventueel moet gebruiken. Controleer ook of je telefoonnummer en e-mailadres bereikbaar zijn. Een fout in zulke basisgegevens kan een aanvraag onnodig vertragen, ongeacht hoe eenvoudig de interface zelf is.
Ik zou daarnaast vooraf bepalen waarvoor je de lening nodig hebt en welk bedrag verantwoord is. Dat klinkt minder spannend dan meteen op de aanvraagknop drukken, maar het maakt de keuze veel helderder. Een app kan het aanvragen makkelijker maken; ze kan niet bepalen of een nieuwe maandelijkse verplichting verstandig is voor jouw budget.
Voor een kaartaanvraag is het nuttig om na te denken over je gebruikspatroon. Wil je vooral betalen, online aankopen doen of een kaart als reserve achter de hand houden? Die vragen helpen je om niet alleen naar de snelheid van de aanvraag te kijken. De beste workflow is niet de kortste workflow, maar de workflow waarbij je precies weet wat je bevestigt.
De leeftijdsclassificatie zegt weinig over financiële geschiktheid
De app heeft een PEGI 3-classificatie. Dat is een lage leeftijdsclassificatie voor de app als software, maar ik zou die niet verwarren met een aanwijzing dat een kaart of lening voor iedereen geschikt is. Financiële producten hebben hun eigen voorwaarden en toelatingsregels. Voor een jongere gebruiker is begeleiding van een ouder of wettelijke vertegenwoordiger verstandig wanneer de app wordt bekeken of gebruikt.
Ook volwassenen doen er goed aan om de classificatie niet als kwaliteitskeurmerk te lezen. Ze vertelt iets over de inhoud van de app, niet over rentelasten, goedkeuring, kredietwaardigheid of de geschiktheid van een product voor jouw persoonlijke situatie.
Instellingen en controlepunten die ik zou nalopen
Bij financiële apps kijk ik eerst naar taal, meldingen en privacygerelateerde keuzes. De naam en winkelbeschrijving zijn grotendeels Russischtalig, terwijl sommige gebruikers in een Nederlandstalige omgeving zullen werken. Als de interface niet volledig vertrouwd aanvoelt, zou ik extra langzaam lezen bij bevestigingen en contractuele teksten. Een vertaalapp kan helpen bij losse woorden, maar voor juridische of financiële voorwaarden blijft de oorspronkelijke betekenis leidend.
Meldingen verdienen ook aandacht. Als de app opties biedt om aanvraagupdates of andere berichten te ontvangen, zou ik die alleen inschakelen op een apparaat dat ik zelf beheer. Op een gedeelde telefoon kunnen financiële meldingen ongewenst zichtbaar worden. Tegelijk is het onpraktisch om alle meldingen blind uit te zetten als je juist op een statuswijziging wacht.
Mijn gewoonte zou zijn om na installatie eerst de profiel- en contactgegevens te controleren voordat ik een product aanvraag. Daarna zou ik de schermen rond bevestiging en communicatie doornemen. Zo weet ik waar ik later een status of bericht moet zoeken, in plaats van na een aanvraag te twijfelen of die werkelijk is verzonden.
Ik zou ook letten op de versie van de app. De huidige versie is 1.6.22 en de app werkt vanaf Android 8.0. Dat maakt haar bruikbaar op veel nog actieve Android-telefoons, maar op oudere apparaten kunnen snelheid, beveiligingsondersteuning en schermweergave alsnog verschillen. Een telefoon die technisch compatibel is, is niet automatisch de beste plek voor gevoelige financiële handelingen.
Een herhaalbaar patroon voor kaart en lening
Ervaren gebruikers proberen niet elke keer opnieuw uit te zoeken waar ze moeten tikken. Ik zou daarom een vast patroon aanhouden: eerst het doel kiezen, daarna de persoonlijke gegevens controleren, vervolgens de voorwaarden lezen en pas als laatste bevestigen. Na afloop maak ik een korte notitie van de datum van de aanvraag en de gekozen optie, zonder gevoelige gegevens in een onbeveiligde notitie te bewaren.
Dat patroon is vooral nuttig wanneer je de app op meerdere momenten gebruikt. Bij een kaart kan het helpen om niet per ongeluk een tweede aanvraag te starten omdat je niet meer weet wat de eerste status was. Bij een lening voorkomt het dat je uit ongeduld nogmaals een aanvraag verstuurt zonder eerst de uitkomst of communicatie af te wachten.
Sneller werken zonder belangrijke stappen over te slaan
De snelste aanpak is naar mijn mening niet het gebruik van allerlei trucjes, maar het beperken van herhaling. Open de app pas wanneer je de benodigde gegevens bij de hand hebt. Lees de productinformatie in één rustige sessie en onderbreek het proces als je een term niet begrijpt. Dat is efficiënter dan meerdere keren terugkeren omdat je een veld of voorwaarde hebt overgeslagen.
Een tweede nuttige gewoonte is onderscheid maken tussen oriënteren en aanvragen. Tijdens het oriënteren bekijk je mogelijkheden en voorwaarden. Tijdens de aanvraag controleer je alle ingevulde gegevens alsof je een formulier op papier ondertekent. Door die twee momenten niet door elkaar te halen, is de kans kleiner dat je een impulsieve financiële beslissing neemt.
Wanneer je de app regelmatig gebruikt, kun je je telefooninstellingen benutten om haar makkelijk terug te vinden, bijvoorbeeld via een overzichtelijke map voor financiële apps. Ik zou geen onveilige snelkoppeling maken waarbij iemand zonder schermvergrendeling direct in een financiële toepassing terechtkomt. Gemak is nuttig, maar alleen zolang het de toegang tot je gegevens niet onnodig verlaagt.
Waar snelheid ophoudt en voorzichtigheid begint
Een online aanvraag betekent niet automatisch dat goedkeuring onmiddellijk volgt. De app kan het proces toegankelijk maken, maar beoordeling en voorwaarden blijven afhankelijk van de financiële aanbieder en jouw situatie. Wie de toepassing gebruikt met de verwachting dat een lening zeker wordt toegekend, kan daardoor teleurgesteld raken.
Ook de formulering rond een aantrekkelijke prijs voor een kaart verdient een kritische blik. Een lage of aantrekkelijke instap kan nog steeds samengaan met voorwaarden die voor jouw gebruik minder gunstig zijn. Kijk daarom naar kosten die relevant zijn voor jouw gedrag: betalingen, geldopnames, eventuele servicekosten en wat er gebeurt wanneer je een verplichting niet op tijd nakomt.
Bij krediet is de belangrijkste grens eenvoudig: leen niet alleen omdat het aanvraagproces gemakkelijk is. Een app die een paar stappen wegneemt, verandert niets aan je inkomen, vaste lasten of terugbetalingsrisico. Als je al moeite hebt om maandelijkse uitgaven te plannen, is een budgetapp of persoonlijk gesprek met een financieel adviseur waarschijnlijk een betere eerste stap dan een snelle leningaanvraag.
Voor wie deze app wel en niet logisch is
Ik vind de app vooral passend voor gebruikers die een digitale route naar een betaalkaart willen onderzoeken en voor mensen die specifiek een online leningaanvraag willen bekijken. De gratis toegang verlaagt de drempel om de mogelijkheden te verkennen. Ook iemand die liever op een smartphone werkt dan op een desktopbrowser kan hier een praktische ingang vinden.
Ik zou haar minder snel aanraden aan iemand die één centrale plek zoekt voor al zijn bankzaken. Wie dagelijks meerdere rekeningen beheert, automatische betalingen controleert of uitgebreide budgetanalyses verwacht, is waarschijnlijk beter af met de volwaardige app van de eigen bank of een gespecialiseerde huishoudboek-app. Deze toepassing moet je beoordelen op haar aanvraaggerichte rol, niet op functies die bij een compleet bankplatform horen.
Voor gebruikers die moeite hebben met Russischtalige financiële termen kan de drempel eveneens hoger zijn. Dat betekent niet dat de app onbruikbaar is, maar wel dat je extra tijd moet reserveren voor begrip en controle. Bij een lening zou ik nooit uitsluitend op automatische vertaling vertrouwen wanneer een bedrag, looptijd of verplichting wordt vastgelegd.
Als een aanvraag vastloopt: eerst rustig controleren
Wanneer een scherm niet verdergaat, zou ik niet meteen opnieuw op verzenden tikken. Controleer eerst of verplichte velden zijn ingevuld en of contactgegevens correct zijn. Sluit de app niet halverwege een bevestiging af; geef het proces even de tijd en kijk daarna of er een statusbericht is verschenen. Zo voorkom je dubbele pogingen en blijft duidelijk welke aanvraag je opvolgt.
Blijft de app onverwacht hangen, dan zijn algemene stappen verstandig: controleer je internetverbinding, sluit de toepassing volledig en open haar opnieuw. Kijk ook of je toestel voldoende ruimte heeft en of een update beschikbaar is. Verwijder de app niet als je nog niet weet hoe je een lopende aanvraag of bijbehorende communicatie terugvindt.
Een stille telefoon kan eveneens voor verwarring zorgen. Als je op een reactie wacht, controleer dan zowel de meldingsinstellingen als de contactkanalen die je tijdens de aanvraag hebt opgegeven. Bewaar eventuele bevestigingen op een veilige plek, maar deel geen codes of financiële gegevens met iemand die zich onverwacht als medewerker meldt.
Wanneer het probleem buiten de app ligt
Een aanvraag kan vertraging oplopen door onjuiste gegevens, een onbereikbaar telefoonnummer of een beoordeling die tijd vraagt. Dat is niet automatisch een technische fout. Ook een afwijzing betekent niet noodzakelijk dat je iets verkeerd hebt gedaan: financiële aanbieders beoordelen aanvragen volgens hun eigen voorwaarden.
Als de app normaal werkt maar een product niet beschikbaar blijkt of de uitkomst niet is wat je verwachtte, helpt herhaald installeren meestal niet. Lees de getoonde uitleg opnieuw en gebruik het officiële contactkanaal van de aanbieder wanneer je toelichting nodig hebt. Bij twijfel over de betaalbaarheid is uitstellen vaak verstandiger dan onmiddellijk een ander kredietproduct proberen.
Mijn oordeel over het dagelijks vertrouwen
De combinatie van een kaartaanvraag en online krediet maakt deze financiële app doelgericht. De score van 4,2 en het aantal installaties van meer dan een miljoen laten zien dat veel mensen haar hebben geprobeerd, maar mijn eigen oordeel blijft afhankelijk van het soort gebruiker. De app is niet interessant omdat ze alles doet; ze is interessant omdat ze een specifieke financiële stap mobiel en laagdrempelig maakt.
Mijn belangrijkste tip is om de toepassing te gebruiken als hulpmiddel voor een gecontroleerde aanvraag, niet als reden om sneller geld te lenen. Gebruik vaste controlepunten, bewaar bevestigingen zorgvuldig en vergelijk de uiteindelijke voorwaarden met alternatieven van je eigen bank. Voor een betaalkaart kan de app een handige eerste route zijn. Voor krediet is ze pas verantwoord wanneer je vooraf al weet hoeveel je werkelijk kunt terugbetalen.
Na mijn beoordeling blijft er een helder beeld over: Банк Онлайн: кредит и карты is een gratis Android-app voor wie kaart- en leningaanvragen online wil verkennen, met ondersteuning vanaf Android 8.0 en een actuele versie 1.6.22. Ik zou haar aanraden aan doelgerichte gebruikers die de voorwaarden zelf zorgvuldig willen nalopen. Wie een volledige bankomgeving, uitgebreide Nederlandstalige begeleiding of hulp bij budgetplanning zoekt, kan beter naar een andere financiële oplossing kijken.
Veelgestelde vragen
Wat is Банк Онлайн: кредит и карты en waarvoor kan ik de app gebruiken?
Банк Онлайн: кредит и карты is bedoeld als mobiele omgeving voor bankzaken, kredietinformatie en kaartbeheer. Afhankelijk van de beschikbare functies kun je bijvoorbeeld rekeninggegevens bekijken, kaartinformatie controleren, betalingen uitvoeren of een kredietaanvraag starten. De precieze mogelijkheden verschillen per aanbieder, land en gekoppelde bank. Controleer daarom altijd of jouw bank en regio worden ondersteund voordat je persoonlijke gegevens invoert.
Is Банк Онлайн: кредит и карты veilig om te gebruiken?
Bij financiële apps zijn beveiliging en privacy extra belangrijk. Gebruik de applicatie uitsluitend via een officiële downloadwinkel en controleer zorgvuldig de naam van de ontwikkelaar. Deel nooit pincodes, sms-codes of wachtwoorden met anderen en vermijd inloggen via openbare wifi-netwerken. Controleer bovendien welke toestemmingen de app vraagt en lees het privacybeleid, zodat je weet hoe persoonlijke en financiële gegevens worden verwerkt.
Kan ik via de app een lening of kredietkaart aanvragen?
De naam van de applicatie verwijst naar kredieten en kaarten, maar het daadwerkelijke aanbod kan per land, bank en gebruikersprofiel verschillen. Een aanvraag kan doorgaans persoonlijke identificatie, inkomensgegevens en een kredietcontrole vereisen. Een aanvraag betekent niet automatisch dat je wordt goedgekeurd. Lees vóór bevestiging altijd de rente, looptijd, kosten, boetevoorwaarden en totale terugbetalingsverplichting zorgvuldig door.
Welke gegevens en documenten heb ik nodig om de app te gebruiken?
Voor basisgebruik kunnen een telefoonnummer, e-mailadres of bestaande bankgegevens nodig zijn. Voor kaartbeheer of een kredietaanvraag kan de app daarnaast om identiteitsgegevens, adresinformatie, inkomensbewijzen of een foto van een identiteitsdocument vragen. Vul deze informatie alleen in wanneer je zeker weet dat je de officiële applicatie gebruikt. Controleer ook of de gegevens correct zijn voordat je een aanvraag verstuurt.
Zijn er kosten verbonden aan het gebruik van Банк Онлайн: кредит и карты?
Het installeren van een financiële app is soms gratis, maar dat betekent niet dat alle diensten kosteloos zijn. Kosten kunnen ontstaan door kaartonderhoud, geldopnames, overschrijvingen, valutawissels, kredietverstrekking of te late betalingen. Bekijk daarom de actuele tarieven in de applicatie en de voorwaarden van de betreffende bank. Let vooral op rente, administratiekosten en eventuele abonnementskosten voordat je een product activeert.


